২২ ব্যাংকের পুঞ্জীভূত লোকসান আড়াই লাখ কোটি টাকা: খেলাপি ঋণ ৫ লাখ ৮১ হাজার কোটি টাকা
অনলাইন নিউজ ডেক্স
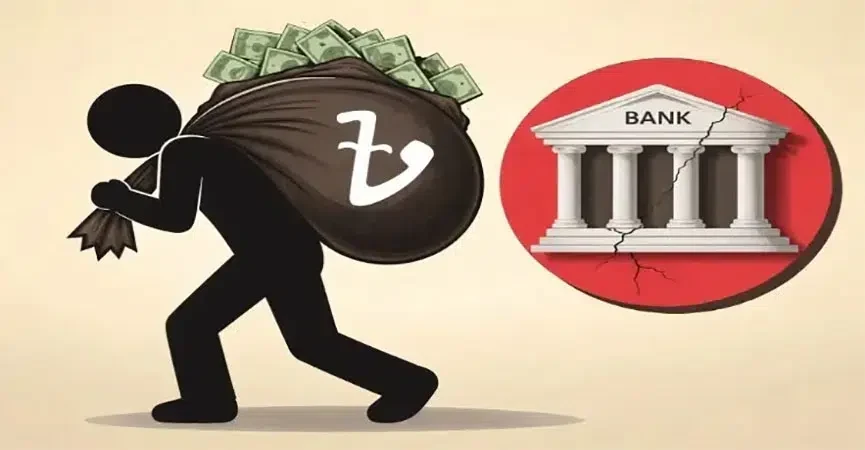
দেশের ২২টি ব্যাংকের পুঞ্জীভূত লোকসানের পরিমাণ গত মার্চ শেষে দাঁড়িয়েছে ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকা। একই সময়ে ১৫টি ব্যাংকের মূলধন ঋণাত্মক হয়ে পড়েছে। পুরো ব্যাংক খাতের মূলধন পর্যাপ্ততার হারও (সিআরএআর) ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমে গেছে।
রোববার জাতীয় সংসদের অর্থ মন্ত্রণালয়–সম্পর্কিত স্থায়ী কমিটির চতুর্থ বৈঠকে বাংলাদেশ ব্যাংকের দেওয়া কার্যপত্রে ব্যাংক খাতের এই চিত্র তুলে ধরা হয়। এতে খেলাপি ঋণ, ব্যাংকগুলোর লোকসান, মূলধন ঘাটতি, প্রভিশন ঘাটতি ও তারল্য পরিস্থিতির চিত্রও তুলে ধরা হয়েছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, পুঞ্জীভূত লোকসানে থাকা ২২টি ব্যাংকের মধ্যে চারটি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক—জনতা, অগ্রণী, রূপালী ও বেসিক ব্যাংক। বিশেষায়িত দুটি ব্যাংক হলো বাংলাদেশ কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংক।
বেসরকারি বাণিজ্যিক ব্যাংকের মধ্যে পুঞ্জীভূত লোকসানে রয়েছে এবি ব্যাংক, বাংলাদেশ কমার্স ব্যাংক, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, আইসিবি ইসলামিক ব্যাংক, আইএফআইসি ব্যাংক, ইসলামী ব্যাংক বাংলাদেশ, মেঘনা ব্যাংক, ন্যাশনাল ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, পদ্মা ব্যাংক, সীমান্ত ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, দ্য প্রিমিয়ার ব্যাংক ও ইউনিয়ন ব্যাংক। বিদেশি ব্যাংক ন্যাশনাল ব্যাংক অব পাকিস্তানও এ তালিকায় রয়েছে।
বাংলাদেশ ব্যাংকের হিসাবে, মার্চ শেষে ব্যাংক খাতের পরিচালন মুনাফা ছিল ৭৮৯ কোটি টাকা। তবে বিভিন্ন খাতে ব্যয় ও প্রভিশনের প্রয়োজনীয়তা বিবেচনায় নেওয়ার পর পুরো ব্যাংক খাতের নিট লোকসান দাঁড়ায় ৮ হাজার ৪১৭ কোটি টাকা।
এ সময়ে ব্যাংক খাতের সম্পদের ওপর আয় বা আরওএ ছিল ঋণাত্মক ১ দশমিক ০৩ শতাংশ। মূলধনের ওপর আয় বা আরওই ছিল ঋণাত্মক ৪৪ দশমিক ২২ শতাংশ।
কেন্দ্রীয় ব্যাংক বলছে, উচ্চ শ্রেণিকৃত ঋণ, প্রয়োজনীয় প্রভিশন সংরক্ষণ, মূলধন ঘাটতি এবং দুর্বল সম্পদমান ব্যাংকগুলোর আয় করার সক্ষমতায় নেতিবাচক প্রভাব ফেলছে।
মার্চ শেষে দেশের ৫৫টি তফসিলি ব্যাংকের মধ্যে ৪০টি ন্যূনতম প্রয়োজনীয় মূলধন সংরক্ষণ করতে পেরেছে। বিপরীতে ১৫টি ব্যাংকের মূলধন ঋণাত্মক হয়ে গেছে।
গত বছরের ডিসেম্বর শেষে পুরো ব্যাংক খাতের মূলধন পর্যাপ্ততার হার ছিল ঋণাত্মক ২ দশমিক ৬৪ শতাংশ। তিন মাস পর মার্চ শেষে তা আরও কমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমেছে।
সম্মিলিত ইসলামী ব্যাংকের ২০ হাজার কোটি টাকা মূলধন হিসাবে ধরলে এ হার অবশ্য ঋণাত্মক ২ দশমিক ০৫ শতাংশ হয়। তবে শরিয়াহভিত্তিক ব্যাংকগুলোর পরিস্থিতি আরও নাজুক। মার্চ শেষে এসব ব্যাংকের মূলধন পর্যাপ্ততার হার ছিল ঋণাত্মক ৪৪ দশমিক ৭৭ শতাংশ।
বাংলাদেশ ব্যাংকের মতে, মূলধনের এই দুর্বলতা ব্যাংকগুলোর লোকসান সামাল দেওয়ার সক্ষমতা কমিয়ে দিচ্ছে। একই সঙ্গে আমানতকারীদের স্বার্থ সুরক্ষা এবং নতুন ঋণ দেওয়ার সক্ষমতার ওপরও চাপ তৈরি করছে।
ব্যাংক খাতের দুর্বল আর্থিক অবস্থার আরেকটি বড় কারণ খেলাপি ঋণ। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুন শেষে ৬১টি তফসিলি ব্যাংকের মোট ঋণ ও অগ্রিমের পরিমাণ ছিল ১৮ লাখ ৫০ হাজার ৫৯৫ কোটি টাকা। এর মধ্যে শ্রেণিকৃত ঋণ ছিল ৫ লাখ ৮১ হাজার ২৩৮ কোটি টাকা, যা মোট ঋণের ৩১ দশমিক ৪১ শতাংশ।
মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৬৪ হাজার ১০৬ কোটি টাকা। অর্থাৎ তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ১৩২ কোটি টাকা।
তবে বাংলাদেশ ব্যাংকের কার্যপত্রে জুন শেষে শ্রেণিকৃত ঋণের পরিমাণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা এবং মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ বলেও উল্লেখ করা হয়েছে। ফলে খেলাপি ঋণের হিসাবের ক্ষেত্রে শ্রেণিকরণ ও উপাত্তের সংজ্ঞা বিবেচনায় পার্থক্য রয়েছে।
রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর মোট ঋণের ৪৭ দশমিক ৩০ শতাংশই শ্রেণিকৃত। বেসরকারি বাণিজ্যিক ব্যাংকের ক্ষেত্রে এ হার ৩০ দশমিক ৭৪ শতাংশ।
খেলাপি ঋণের বিপরীতে সম্ভাব্য ক্ষতি সামাল দিতে ব্যাংকগুলোকে যে অর্থ আলাদা করে রাখতে হয়, সেই প্রভিশনেও বড় ঘাটতি রয়েছে। পুরো ব্যাংক খাতে প্রভিশন ঘাটতির পরিমাণ দাঁড়িয়েছে ২ লাখ ২২ হাজার ৩৫৮ কোটি টাকা।
ব্যাংক ঋণ শ্রেণিকরণের সময়সীমা বাড়ানোর সম্ভাব্য উদ্যোগ নিয়েও সংসদীয় কমিটির বৈঠকে আলোচনা হয়েছে।
বৈঠক শেষে কমিটির সদস্য জাতীয় নাগরিক পার্টির (এনসিপি) সংসদ সদস্য মো. আবুল হাসনাত (হাসনাত আবদুল্লাহ) সাংবাদিকদের বলেন, বর্তমানে ৯০ দিনের মধ্যে ঋণ পরিশোধ না করলে তা খেলাপি হিসেবে শ্রেণিকরণের বিধান রয়েছে। সেটি পরিবর্তন করে ২৭০ দিন করার উদ্যোগ নেওয়া হচ্ছে বলে তারা জানতে পেরেছেন।
তার মতে, সময়সীমা বাড়ানো হলে ব্যাংক খাতে খেলাপি ঋণের প্রকৃত চিত্র আড়াল হওয়ার আশঙ্কা রয়েছে।
ব্যাংকের পরিচালনা পর্ষদে একই পরিবারের সদস্যসংখ্যা এবং পরিচালকদের মেয়াদ বাড়ানোর প্রস্তাব নিয়েও বৈঠকে আপত্তি জানানো হয়েছে বলে জানান তিনি।
হাসনাত আবদুল্লাহ বলেন, ব্যাংকগুলোকে আবার একই পরিবার বা একটি বিশেষ গোষ্ঠীর নিয়ন্ত্রণে দেওয়ার সুযোগ তৈরি হয়—এমন কোনো উদ্যোগ তারা সমর্থন করেন না। এসব বিষয়ে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী পরবর্তী বৈঠকে বিস্তারিত জানাবেন বলে জানিয়েছেন।
ব্যাংক খাতে সামগ্রিকভাবে উদ্বৃত্ত তারল্য থাকলেও কয়েকটি ব্যাংক বাংলাদেশ ব্যাংকের কাছ থেকে বড় অঙ্কের জরুরি তারল্য সহায়তা নিচ্ছে। ২৭ সেপ্টেম্বর পর্যন্ত ১২টি ব্যাংকের ডিমান্ড লোন বা জরুরি তারল্য সহায়তার স্থিতি ছিল ৮৪ হাজার ৯৪৫ কোটি ৭১ লাখ টাকা।
এর মধ্যে সবচেয়ে বেশি সহায়তা নিয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক—১৫ হাজার ৮১০ কোটি ৩২ লাখ টাকা। এক্সিম ব্যাংকের সহায়তার পরিমাণ ১২ হাজার ১০ কোটি ২৫ লাখ টাকা এবং সোশ্যাল ইসলামী ব্যাংকের ১০ হাজার ৮৪২ কোটি ৭৯ লাখ টাকা।
ন্যাশনাল ব্যাংকের ১০ হাজার ৫৬৮ কোটি ৩৫ লাখ টাকা, ইসলামী ব্যাংক বাংলাদেশের ১৭ হাজার কোটি টাকা, ইউনিয়ন ব্যাংকের ৫ হাজার ৪২১ কোটি ১৬ লাখ টাকা এবং এবি ব্যাংকের ৪ হাজার ২৭০ কোটি টাকা রয়েছে।
এ ছাড়া প্রিমিয়ার ব্যাংকের ৪ হাজার ৯০০ কোটি, গ্লোবাল ইসলামী ব্যাংকের ৩ হাজার ৩ কোটি ৮০ লাখ, বাংলাদেশ কমার্স ব্যাংকের ৬১৪ কোটি ৬৮ লাখ, পদ্মা ব্যাংকের ২৫২ কোটি ৩৮ লাখ এবং আইসিবি ইসলামিক ব্যাংকের ২৫১ কোটি ৯৮ লাখ টাকা জরুরি ঋণ রয়েছে।
বাংলাদেশ ব্যাংক এসব অর্থ দিয়েছে ‘শেষ আশ্রয়ের ঋণদাতা’ হিসেবে। কেন্দ্রীয় ব্যাংকের কার্যপত্রে বলা হয়েছে, বাংলাদেশ ব্যাংক অর্ডারে ডিমান্ড লোন নবায়ন বা রোলওভারের বিষয়ে নির্দিষ্ট কোনো নির্দেশনা নেই। বর্তমানে সুদ পরিশোধের শর্তে এসব ঋণ রোলওভার করা হচ্ছে।
বাংলাদেশ ব্যাংকের পর্যবেক্ষণ হলো, সামগ্রিকভাবে ব্যাংক খাতে তারল্য উদ্বৃত্ত থাকলেও এর বণ্টন সমান নয়। কিছু প্রচলিত ব্যাংক এবং অধিকাংশ ইসলামী ধারার ব্যাংক তারল্য সংকটে রয়েছে।
সব মিলিয়ে ব্যাংক খাতের আর্থিক অবস্থায় লোকসান, ঋণাত্মক মূলধন, বিপুল খেলাপি ঋণ ও প্রভিশন ঘাটতির পাশাপাশি কয়েকটি ব্যাংকের জরুরি তারল্য সহায়তার ওপর নির্ভরতা—সবকিছুই ব্যাংক খাতের দুর্বলতার বড় চিত্র তুলে ধরছে।
 ডোনেট বাংলাদেশ এর সর্বশেষ খবর পেতে গুগল নিউজ (Google News) ফিডটি অনুসরণ করুন